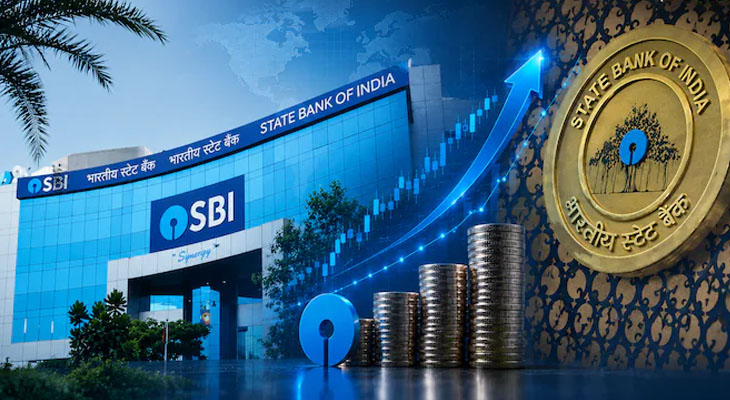
રિઝર્વ બેંક ઓફ ઈન્ડિયાના રેપો રેટમાં વધારા બાદ, SBIએ હોમ લોનના વ્યાજ દરમાં વધારો કરવાની જાહેરાત કરી છે. SBI એ હોમ લોનના વ્યાજ દરમાં 25 બેસિસ પોઈન્ટનો વધારો કર્યો છે, જેનો અર્થ એ છે કે હવે તમારે વધુ ચૂકવણી કરવી પડશે. તમારી લોનની મુદત વધી શકે છે, અથવા તમારા માસિક હોમ લોનના હપ્તાઓ પણ વધી શકે છે.
જોકે, આ વ્યાજ દરમાં વધારો તમામ પ્રકારની લોન પર લાગુ થશે નહીં. સ્ટેટ બેંક ઓફ ઈન્ડિયાએ તેના એક્સટર્નલ બેન્ચમાર્ક લિંક્ડ રેટ (EBLR) અને રેપો લિંક્ડ લેન્ડિંગ રેટ (RLLR)માં વધારો કર્યો છે, જેનાથી ફક્ત આ બેન્ચમાર્ક સાથે જોડાયેલ લોન ધરાવતા ગ્રાહકો માટે ઉધાર ખર્ચમાં વધારો થશે. SBI ના સુધારેલા EBLR-લિંક્ડ વ્યાજ દર 15 ઓક્ટોબર, 2026 થી અમલમાં આવશે.
આ અસર બાકી મુદ્દલ, લાગુ વ્યાજ દર અને બાકીની મુદત પર આધારિત રહેશે. 0.25 ટકા પોઈન્ટનો નાનો વધારો પણ લાંબા ગાળાની લોન મુદત પર ચુકવણીનો બોજ વધારી શકે છે, તેથી લોન લેનારાઓ માટે તેમની લોનની કાળજીપૂર્વક ગણતરી કરવી મહત્વપૂર્ણ છે.
હાલના હોમ લોન વ્યાજ દર શું છે?
નિયમિત હોમ લોન પર વ્યાજ દર હવે 7.50% થી 8.80% સુધી છે, જ્યારે હોમ લોનનો મહત્તમ લાભ દર 8% થી 9.30% સુધી છે. ટોપ-અપ લોન વ્યાજ દર 8% થી 10.75% સુધી છે, જ્યારે ટોપ-અપ ઓવરડ્રાફ્ટ લોન દર 8.50% થી 11.25% સુધી છે.
EMI કેટલો વધશે?
બેંકબજાર મુજબ, રૂ.30 લાખ અને રૂ.1 કરોડ વચ્ચેની બાકી હોમ લોન પર 25 બેસિસ પોઈન્ટનો વધારો કેવી રીતે અસર કરી શકે છે? ધારો કે વ્યાજ દર 8% થી વધીને 8.25% થાય છે અને બાકીની મુદત 20 વર્ષ છે?
જો કોઈ ઉધાર લેનાર પાસે રૂ.50 લાખની બાકી લોન હોય, તો બાકીની મુદત યથાવત રહે તો માસિક EMI આશરે રૂ.781 વધશે. રૂ.1 કરોડની લોન માટે, આ વધારો દર મહિને આશરે રૂ.1,563 થશે. આ ગણતરીઓ 20 વર્ષની મુદત અને 8% ના વ્યાજ દર પર આધારિત છે.
EMI અથવા લોનની મુદત વધારો?
જ્યારે વ્યાજ દર વધે છે, ત્યારે ઉધાર લેનારાઓને બેંકની શરતોને આધીન, તેમના હાલના EMI જાળવી રાખીને ચુકવણીનો સમયગાળો લંબાવવાનો વિકલ્પ આપવામાં આવી શકે છે. વૈકલ્પિક રીતે, તેઓ બાકીની મુદત યથાવત રાખીને તેમના EMI વધારી શકે છે. તમારા EMI ને સ્થિર રાખવાથી તમારા માસિક રોકડ પ્રવાહમાં તાત્કાલિક રાહત મળી શકે છે, પરંતુ લાંબા ચુકવણી સમયગાળાનો અર્થ સામાન્ય રીતે વધુ મહિનાઓ માટે વ્યાજ ચૂકવવાનો થાય છે. જો તમે તે પરવડી શકો છો, તો તમારા EMIમાં વધારો કરવાથી વધારાના વ્યાજ ખર્ચને મર્યાદિત કરવામાં મદદ મળી શકે છે.
લોન લેનારાઓએ પસંદગી કરતા પહેલા તેમની માસિક આવક, આવશ્યક ખર્ચ, કટોકટી બચત અને અન્ય લોન પ્રતિબદ્ધતાઓનું મૂલ્યાંકન કરવું જોઈએ. જેમની પાસે પૂરતી નાણાકીય સુગમતા છે તેઓ ઉચ્ચ EMI વિચારી શકે છે, જ્યારે રોકડની તંગીનો સામનો કરી રહેલા લોન લેનારાઓએ SBI સાથે ઉપલબ્ધ વિકલ્પોની ચર્ચા કરવી જોઈએ.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 9510972318
View News On Application
ચાંદી 14000 રૂપિયા સસ્તી થઈ, સોનું 3500 ઘટ્યું, 5 દિવસ પછી આ રહ્યા નવા ભાવ
October 18, 2026 01:06 PM
કેન્દ્ર સરકારે 60 દિવસનું બોનસ જાહેર કર્યું; જાણો કોને અને કેટલું મળશે
October 18, 2026 12:16 PM
શનિ અને સૂર્યએ ષડાષ્ટક યોગ બનાવ્યો, આ 3 રાશિ એક મહિનો અપાર કમાણી કરશે
October 18, 2026 12:08 PM
યુવરાજ સિંહનો 19 વર્ષ જૂનો રેકોર્ડ તૂટયો, નમન ધીરે ધમાકેદાર ઇનિંગ્સ રમી ઇતિહાસ રચ્યો
October 18, 2026 11:29 AM