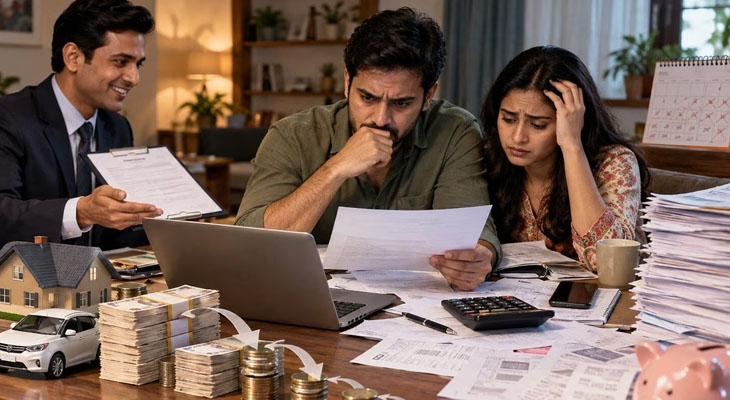
જ્યારે તમને અચાનક પૈસાની જરૂર પડે છે, ત્યારે પર્સનલ લોન એક સરળ રસ્તો લાગે છે. ઘણા લોકો બેંક અથવા NBFC કેટલી રકમ ઉધાર આપવા તૈયાર છે તેના આધારે તુરંત જ લોન લે છે. પરંતુ વાસ્તવિક પડકાર લોનની રકમનો નથી, પરંતુ તેની કુલ કિંમતનો છે. વ્યાજ, પ્રોસેસિંગ ફી, લાંબી મુદત, મોડી ચુકવણી અને પ્રીપેમેન્ટ ચાર્જ જેવા નિયમો તમારા નાણાકીય બાબતો પર નોંધપાત્ર અસર કરી શકે છે. જો તમે પર્સનલ લોન લેવાનું વિચારી રહ્યા છો, તો આ 7 ભૂલો ટાળવી મહત્વપૂર્ણ છે.
1. ફક્ત સૌથી ઓછા વ્યાજ દરના આધારે લોન લેવી
સૌથી ઓછા વ્યાજ દરવાળી લોન સૌથી સસ્તી હોય તે જરૂરી નથી. બેંકો અથવા ધિરાણકર્તાઓ પ્રોસેસિંગ ફી અને અન્ય ચાર્જ પણ વસૂલ કરી શકે છે. તેથી, ફક્ત જાહેરાત કરાયેલ વ્યાજ દર પર નજર નાખો. રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના નિયમો હેઠળ, ધિરાણકર્તાઓએ મુખ્ય હકીકતો નિવેદન (KFS) માં લોનની વાર્ષિક કિંમત અને લાગુ પડતા તમામ ચાર્જ જાહેર કરવા જરૂરી છે. આનો અર્થ એ છે કે વ્યક્તિગત લોન લેતા પહેલા તમારે વિવિધ ઑફર્સની કુલ કિંમતની તુલના કરવી આવશ્યક છે.
2. તમારી જરૂરિયાત કરતાં વધુ પૈસા ઉધાર લેવા
જો કોઈ બેંક તમને 8 લાખ રૂપિયાની પર્સનલ લોન આપવા તૈયાર હોય, તો તેનો અર્થ એ નથી કે તમારે સંપૂર્ણ રકમ લેવી જોઈએ. તમે જેટલા વધુ પૈસા ઉધાર લેશો, તેટલું વધુ વ્યાજ તમારે ચૂકવવું પડશે. પહેલા તમારી જરૂરિયાતો નક્કી કરો અને તે મુજબ લોન પસંદ કરો.
3. ઓછી EMI માટે લાંબા ગાળાની પસંદગી
લાંબા ગાળાના EMI ઓછા થઈ શકે છે, પરંતુ તેનો અર્થ એ પણ છે કે તમારે લાંબા ગાળા માટે વ્યાજ ચૂકવવું પડશે. ટૂંકા ગાળાના EMI વધુ હશે, પરંતુ કુલ વ્યાજ ઓછું હોઈ શકે છે. તેથી, ફક્ત ઓછા EMI પર આધારિત નિર્ણય ન લો.
4. પ્રીપેમેન્ટ અને લોન ક્લોઝર ચાર્જ જાણો
જો તમે ભવિષ્યમાં બોનસ અથવા અન્ય સ્ત્રોતમાંથી મોટી રકમ મેળવવાની અપેક્ષા રાખો છો અને લોન વહેલા ચૂકવવા માંગો છો, તો પાર્ટ-પેમેન્ટ અને ફોરક્લોઝર માટેના નિયમો અગાઉથી સમજો. ચાર્જ અને શરતો બેંકો અને લોન ઉત્પાદનોમાં અલગ અલગ હોઈ શકે છે.
5. EMI વિલંબને નાનો ગણવો
EMI માં વિલંબ ફક્ત દંડ વિશે નથી. ચુકવણીની વર્તણૂકની જાણ ક્રેડિટ માહિતી કંપનીઓને કરવામાં આવે છે. વારંવાર વિલંબ તમારી ક્રેડિટ પ્રોફાઇલને અસર કરી શકે છે અને ભવિષ્યમાં લોન વધુ ખર્ચાળ અથવા મેળવવામાં મુશ્કેલ બનાવી શકે છે.
6. એકસાથે અનેક લોન માટે અરજી કરવી
ત્વરિત મંજૂરીની આશા રાખીને, એક સાથે અનેક ધિરાણકર્તાઓને અરજી કરવી એ સમજદારીભરી વ્યૂહરચના નથી. દરેક અરજી ક્રેડિટ પૂછપરછમાં પરિણમી શકે છે. વધુમાં, બહુવિધ EMI નો બોજ તમારી વર્તમાન નાણાકીય પરિસ્થિતિને વધુ ખરાબ કરી શકે છે.
7. દસ્તાવેજો વાંચ્યા વિના સહી કરવી
લોન લેતા પહેલા, KFS, મંજૂરી પત્ર અને લોન કરાર વાંચવાનું ભૂલશો નહીં. વ્યાજ અથવા કુલ ખર્ચ, EMI, પ્રોસેસિંગ ફી, મોડી ચુકવણી ચાર્જ, પૂર્વ ચુકવણી અને ફોરક્લોઝર શરતોને સારી રીતે સમજો. વ્યક્તિગત લોન એ ખરાબ નાણાકીય નિર્ણય નથી. ભૂલ એ છે કે જ્યારે તમે લોનના અંત સુધીમાં તમારે ચૂકવવાની કુલ રકમ કરતાં ફક્ત તમને પ્રાપ્ત થનારા પૈસા જુઓ છો.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
ICCએ ક્રિકેટના નિયમોમાં મોટા ફેરફારો કર્યા, ઓવરથ્રોથી લઈને રન આઉટ સુધીના રૂલ્સ બદલાયા
October 01, 2026 07:17 PM
રાજ્યસભાના સાંસદ રાજેશ શુક્લને હાઈકોર્ટની નોટિસ, ફોજદારી કેસની વિગતો છુપાવ્યાનો આક્ષેપ
October 01, 2026 06:28 PM
પર્સનલ લોન લેતી વખતે 7 ભૂલ મોંઘી પડશે, હપ્તો નાનો દેખાશે પણ ખિસ્સામાંથી જશે વધુ રૂપિયા, જાણો શું કામ
October 01, 2026 06:08 PM
PPF રોકાણકારો માટે મોટા સમાચાર! સરકારે વ્યાજ દર અંગે આ નિર્ણય લીધો
October 01, 2026 05:55 PM