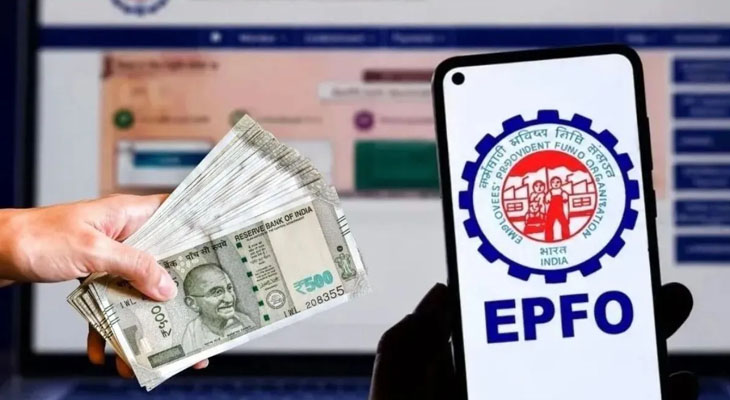
કર્મચારી ભવિષ્ય નિધિ સંગઠન (EPFO) CBTએ ગુરુવારે પીએફ ખાતામાંથી ઉપાડના નિયમોમાં ફેરફાર કરીને લઘુત્તમ બેલેન્સની જરૂરિયાત 25%થી ઘટાડીને 10% કરી અને અંતિમ ઉપાડ માટે રાહ જોવાનો સમયગાળો 12 મહિનાથી ઘટાડીને બે મહિના કર્યો.
૧૯ નવેમ્બરના રોજ કેન્દ્રીય શ્રમ અને રોજગાર મંત્રી મનસુખ માંડવિયાની અધ્યક્ષતામાં મળેલી સેન્ટ્રલ બોર્ડ ઓફ ટ્રસ્ટીઝ (CBT)ની ૨૪૦મી બેઠકમાં આ નિર્ણયો લેવામાં આવ્યા હતા. આ ફેરફાર બાદ, 55 વર્ષથી ઓછી ઉંમરના પીએફ ધારકો હવે તેમના પીએફ બેલેન્સના ૯૦ ટકા સુધી ઉપાડી શકશે.
આ ફેરફારોનો ઉદ્દેશ્ય કર્મચારીઓને નાણાકીય કટોકટી દરમિયાન તેમની બચતનો ઉપયોગ કરવામાં મદદ કરવાનો છે, સાથે સાથે તેમના નિવૃત્તિ ભંડોળનો એક ભાગ જાળવી રાખવાનો છે. પહેલા, આ નિયમ માટે ભંડોળનો ઓછામાં ઓછો 25% હિસ્સો જરૂરી હતો, પરંતુ હવે તે ઘટાડીને 10% કરવામાં આવ્યો છે.
રૂ.5 લાખથી તમે કેટલી રકમ ઉપાડી શકો છો?
જો તમારા પીએફ ખાતામાં કુલરૂ.5 લાખ હોય, તો તમે હવે નવા નિયમો હેઠળ 90% રકમ અથવારૂ.4.50 લાખ ઉપાડી શકો છો. પહેલાં, તમેરૂ.3.75 લાખ ઉપાડી શકતા હતા.
રૂ.૧૦ લાખની ડિપોઝિટમાંથી તમે કેટલા ઉપાડી શકો છો?
જો તમારા પીએફ ખાતામાંરૂ.૧૦ લાખ જમા હોય, તો તમે તેમાંથી ૯૦% અથવારૂ.૯ લાખ ઉપાડી શકો છો. પહેલાં, તમે ફક્તરૂ.૭.૫ લાખ ઉપાડી શકતા હતા. તેવી જ રીતે,રૂ.૨૦ લાખના ડિપોઝિટ ખાતામાંથી, તમેરૂ.૧૮ લાખ ઉપાડી શકો છો, જે અગાઉની મર્યાદારૂ.૧૫ લાખ હતી.
શું તમારે તમારા પીએફ ખાતામાંથી પૈસા ઉપાડવા જોઈએ?
આ ફેરફારો તરલતામાં સુધારો કરે છે, પરંતુ વધુ પડતા ઉપાડથી નિવૃત્તિ બચતમાં નોંધપાત્ર ઘટાડો થઈ શકે છે. ઉદાહરણ તરીકે, વાર્ષિક ચક્રવૃદ્ધિ ધારીને, 15 વર્ષ માટે રોકાણ કરાયેલરૂ.1 લાખ, 8.2% ના વાર્ષિક વ્યાજ દરે આશરેરૂ.3.27 લાખ સુધી વધી શકે છે. તેથી, નાણાકીય આયોજન માટે તાત્કાલિક રોકડ જરૂરિયાતો અને ભવિષ્યના ચક્રવૃદ્ધિ લાભોના નુકસાન વચ્ચે સંતુલન રાખવું જરૂરી છે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
કાલે શનિવાર બેંકો બંધ રહેશે? RBIનું નવેમ્બર મહિનાનું કેલેન્ડર તપાસો
November 20, 2026 06:28 PM
સામંથા રૂથ પ્રભુએ પુત્રને જન્મ આપ્યો, નામ પણ જાહેર કર્યું; ચાહકોએ કર્યા વખાણ
November 20, 2026 05:54 PM
હવે પીએફમાં જમા 5, 10 અને 20 લાખમાંથી કેટલા રૂપિયા ઉપાડી શકાશે? સમજો સંપૂર્ણ ગણિત
November 20, 2026 04:44 PM