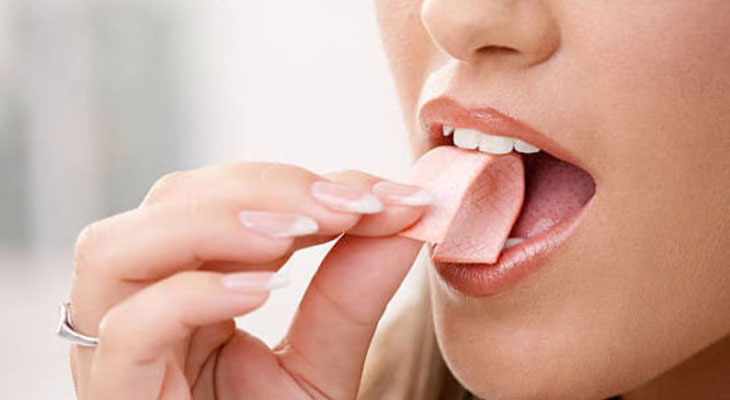
ચ્યુઈંગ ગમનો ઉપયોગ તેના મીઠા સ્વાદ માટે કરવામાં આવતો હોઈ શકે છે, પરંતુ તે ખાદ્ય પદાર્થ ન હોવાથી તેને મીઠાઈ કે મિષ્ટાનની શ્રેણીમાં મૂકી શકાય નહીં, આથી તે ચાર ટકાના નીચા વેટ સ્લેબ માટે પાત્ર નથી તેમ ગુજરાત હાઈકોર્ટે ઠેરવ્યું છે. ચ્યુઈંગ ગમ પર ૧૨.૫ ટકા લેખે વેટ લાગુ પડે છે તેવો ચુકાદો આપીને કોર્ટે 'વેલ્યુ એડેડ ટેક્સ ટ્રિબ્યુનલ'ના આદેશ સામે રાજ્ય સરકારની અપીલ મંજૂર કરી હતી.
આ કેસ ફેબ્રુઆરી ૨૦૦૭નો છે, જ્યારે એક વ્યાપારી કર અધિકારીએ 'કેડ મેક ચ્યુ ફૂડ્સ'ના પરિસરની મુલાકાત લીધી હતી. આ કંપની પિપરમેન્ટ, સુગર કેન્ડી, સાકરિયા અને ચ્યુઇંગ ગમનું ઉત્પાદન કરતી હતી. દસ્તાવેજોની ચકાસણી બાદ, ૨૦૧૧માં આકારણી અધિકારીએ કુલ રૂ. ૯.૮૩ લાખની કરની માંગણી કરી હતી. અધિકારીનું તારણ હતું કે ચ્યુઇંગ ગમના વેચાણ પર ચાર ટકાને બદલે ૧૨.૫ ટકાના દરે વેટ લાગુ પડે છે. આ સાથે દંડ પણ ફટકારવામાં આવ્યો હતો.
'કેડ મેક ચ્યુ ફૂડ્સ'એ આ માંગણીને પડકારી હતી. ડેપ્યુટી કમિશનરે દંડની રકમ ઘટાડી હતી પરંતુ ચ્યુઇંગ ગમ પર 12.5 ટકાના વેટ દરને યથાવત રાખ્યો હતો. ત્યારબાદ કંપની વેટ ટ્રિબ્યુનલ સમક્ષ ગઈ અને ત્યાં તેને રાહત મળી, ટ્રિબ્યુનલે ચ્યુઇંગ ગમને વેટ એક્ટની એન્ટ્રી 74એ હેઠળ આવતી 'મીઠાઈ' તરીકે ગણી, જેના કારણે તેના પર ચાર ટકાના દરે કર લાગુ થયો. 2014માં ટ્રિબ્યુનલે અવલોકન કર્યું હતું કે, આ ઉત્પાદનનો ઉપયોગ તેના મીઠા રસ માટે કરવામાં આવે છે અને તેથી, ભલે અંતે રબરનો ભાગ બહાર ફેંકી દેવામાં આવતો હોય, તેમ છતાં તે ખાવાલાયક વસ્તુઓ રહેવાનું બંધ કરતું નથી.
રાજ્ય સરકારે આ મામલો હાઈકોર્ટમાં રજૂ કર્યો અને દલીલ કરી કે ચ્યુઈંગ ગમ 'અન્ય' (રેસિડ્યુઅરી) શ્રેણીની એન્ટ્રી 87 હેઠળ આવે છે અને તેથી તેના પર કરનો ઊંચો દર લાગુ પડે છે. બીજી તરફ, કંપનીએ ટ્રિબ્યુનલના અભિગમનું સમર્થન કરતા ભારપૂર્વક જણાવ્યું હતું કે બબલ ગમનો મુખ્યત્વે તેના મીઠા રસ માટે ઉપયોગ થતો હોવાથી, કરવેરાની દ્રષ્ટિએ તેને મીઠાઈ અને કન્ફેક્શનરી (મીઠી ખાદ્ય સામગ્રી) તરીકે ગણવી જોઈએ.
હાઈકોર્ટ સમક્ષ રાજ્ય સરકારે ભારપૂર્વક જણાવ્યું હતું કે 'એન્ટ્રી 74એ'માં ચ્યુઈંગ ગમનો સ્પષ્ટ ઉલ્લેખ નથી અને વર્ગીકરણ માટે 'સામાન્ય પ્રચલિત અર્થ'ના માપદંડનો ઉપયોગ કરવા અંગેના સુપ્રીમ કોર્ટના ચુકાદાનો હવાલો આપ્યો હતો. જસ્ટિસ ભાર્ગવ કારિયા અને જસ્ટિસ પ્રણવ ત્રિવેદીની ખંડપીઠે ટ્રિબ્યુનલના અભિપ્રાયને રદ કરતા ઠેરવ્યું હતું કે તે સર્વોચ્ચ અદાલતના એ તારણથી વિપરીત છે કે ચ્યુઈંગ ગમ એ ખાવાલાયક ઉત્પાદન નથી.
ખંડપીઠે અવલોકન કર્યું હતું કે, અમારું માનવું છે કે ટ્રિબ્યુનલે એવું ઠેરવીને ભૂલ કરી છે કે ચ્યુઈંગ ગમ પર 'ગુજરાત વેલ્યુ એડેડ ટેક્સ એક્ટ, 2003'ની 'શેડ્યૂલ ટુ'ની 'એન્ટ્રી 74એ' હેઠળ 'મીઠાઈઓ અને ગળપણવાળી વાનગીઓ' તરીકે કર લાદી શકાય છે અને પરિણામે વ્યાજ તથા દંડ રદ કર્યો છે. તેથી, અમે બંને પ્રશ્નોના જવાબ 'રેવન્યુ' (કર વિભાગ)ની તરફેણમાં અને 'એસેસી' (કરદાતા)ની વિરુદ્ધમાં આપીએ છીએ અને ઠેરવીએ છીએ કે 'ગુજરાત વેલ્યુ એડેડ ટેક્સ એક્ટ, 2003'ની 'શેડ્યૂલ ટુ'ની 'એન્ટ્રી 74એ' હેઠળ 'ચ્યુઈંગ ગમ'નું વર્ગીકરણ 'મીઠાઈઓ અને ગળપણવાળી વાનગીઓ' તરીકે કરી શકાય નહીં.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
પીએમ મોદીના મંત્રી એલ મુરુગને રાજીનામું આપ્યું, મંત્રીમંડળ અને રાજ્યસભા બંને છોડી દીધા
October 13, 2026 06:46 PM
શું LTCG ટેક્સમાંથી રાહત મળશે? નાણામંત્રી નિર્મલા સીતારમણે આપ્યો મોટો સંકેત
October 13, 2026 06:00 PM
ભારત સહિત આ ચાર ટીમો 2027 વર્લ્ડ કપ સેમિફાઇનલમાં રમશે: શોન પોલોકે કરી મોટી ભવિષ્યવાણી
October 13, 2026 05:55 PM