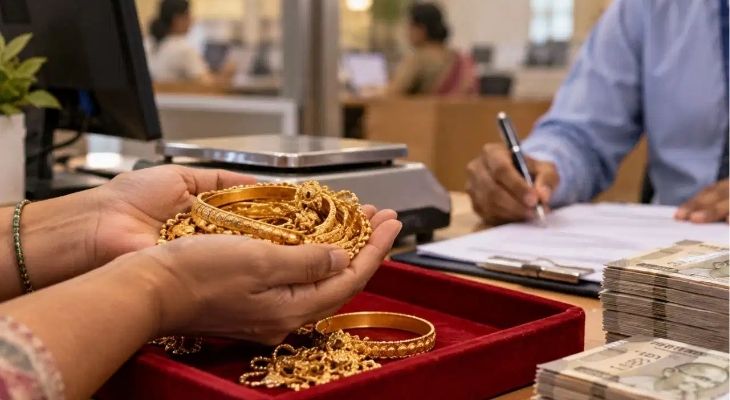
ભારતમાં સોનું ગીરવી મૂકવું એ હંમેશા ભાવનાત્મક અને મજબૂરી ભરેલું કદમ ગણવામાં આવતું હતું. જૂના જમાનામાં જ્યારે કોઈ ગંભીર બીમારી કે મોટી આર્થિક કટોકટી આવતી, ત્યારે જ લોકો પોતાના દાગીના બેંક કે વ્યાજવટાવ કરનારાઓ પાસે લઈ જતા હતા. પરંતુ હવે આ ચિત્ર ઝડપથી બદલાઈ રહ્યું છે. એક્સપિરિયન ઈન્ડિયાના મનીષ જૈનના જણાવ્યા અનુસાર, ગોલ્ડ લોન હવે માત્ર 'ખરાબ સમય'નો સહારો નથી રહી. ભારતીય બજારમાં ગોલ્ડ લોનની માગમાં 80 થી 85 ટકાનો ભારે ઉછાળો આવ્યો છે. આજનો યુવા અને મધ્યમ વર્ગ તેને મજબૂરી નહીં, પરંતુ પોતાની નાણાકીય જરૂરિયાતો પૂરી કરવાનો એક સ્માર્ટ રસ્તો માની રહ્યો છે.
અગાઉ એવું માનવામાં આવતું હતું કે ગોલ્ડ લોન માત્ર મોટી ઉંમરના અથવા ઓછી આવક ધરાવતા લોકો જ લે છે, પરંતુ આજની વાસ્તવિકતા આનાથી સાવ અલગ છે. નાના શહેરોથી લઈને મહાનગરો સુધી, દરેક વર્ગના લોકો પોતાની તિજોરીમાં રાખેલા સોનાનો ઉપયોગ ધિરાણ મેળવવા માટે કરી રહ્યા છે. ઘર કે પ્રોપર્ટી ગીરવી મૂકવાની પ્રક્રિયા ખૂબ લાંબી અને જટિલ હોય છે, જેની સરખામણીમાં સોના પર લોન લેવી ખૂબ જ સરળ અને ઝડપી છે. યુવાનો હવે 20 વર્ષની લાંબી હોમ લોનમાં ફસાવાને બદલે પોતાની ટૂંકા ગાળાની જરૂરિયાતો માટે ગોલ્ડ લોન પસંદ કરી રહ્યા છે.
આ અચાનક આવેલા બદલાવ પાછળ રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) ના સખત નિયમો પણ જવાબદાર છે. અગાઉ ઘણી ફિનટેક કંપનીઓ 30 થી 40 ટકા જેવા ઊંચા વ્યાજ દરે વિના ગેરંટીની પર્સનલ લોન આપતી હતી. જ્યારે આરબીઆઈ અને અન્ય નિયંત્રક સંસ્થાઓએ આવા અસુરક્ષિત ધિરાણ (Unsecured Loans) પર કડક નિયંત્રણો લાદ્યા, ત્યારે બેંકો અને નાણાકીય સંસ્થાઓએ ગોલ્ડ લોન જેવા સુરક્ષિત ધિરાણ (Secured Loans) તરફ પોતાનું ધ્યાન કેન્દ્રિત કર્યું.
જોકે, સોના પર લોન લેવી જેટલી સરળ છે, તેમાં એક મોટું જોખમ પણ રહેલું છે. ઘણા ગ્રાહકો પોતાના ગીરવી મૂકેલા સોના પર વારંવાર 'ટોપ-અપ લોન' લેતા રહે છે અને મૂળ લોન ચૂકવવાને બદલે દેવું આગળ વધાર્યા કરે છે. નાણાકીય નિષ્ણાતો ચેતવણી આપે છે કે લોનનો સાચો ઉપયોગ ત્યારે જ થાય જ્યારે તેને સમયસર ચૂકવીને સોનું પાછું મેળવવામાં આવે. આ સિવાય, ક્રેડિટ સ્કોર સારો હોવાનો અર્થ એ નથી કે વ્યક્તિ પોતાની ક્ષમતા કરતાં વધુ લોન લઈ લે. યોગ્ય ફાઇનાન્શિયલ પ્લાનિંગ અને સમયસર ઈએમઆઈ (EMI) ની ચુકવણીથી જ ગોલ્ડ લોનનો સાચો ફાયદો ઉઠાવી શકાય છે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
ખંભાળિયાના જુવાનગઢ ગામે કૂવામાં ખાબકેલા શિયાળ સહિત સર્પનું રેસ્ક્યુ
September 22, 2026 01:03 PM
1 ઓક્ટોબરથી FDના નિયમો બદલાશે, વ્યાજ પર શું અસર થશે? A-ટુ-Z વિગતો જાણો
September 22, 2026 12:53 PM
હાલારના ૨.૬૧ લાખ બેંક ખાતામાં રૂપિયા ૧૦૧ કરોડ બિનવારસુ..!
September 22, 2026 12:50 PM
પિતૃ પક્ષમાં લક્ષ્મી નારાયણ રાજયોગ બનશે, 4 રાશિઓ પર થશે પૈસાનો વરસાદ
September 22, 2026 12:45 PM
દ્વારકા: ઓખા ન.પા.ની ચુંટણી માટે ભાજપે લીધી સેન્સ
September 22, 2026 12:43 PM