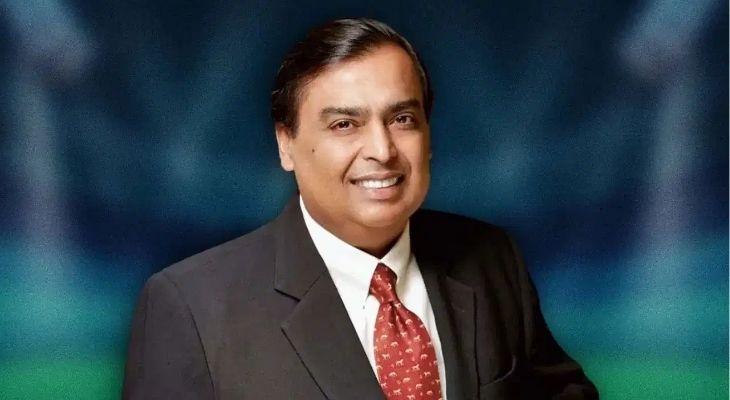
રિલિાયન્સ ઇન્ડસ્ટ્રીઝ (RIL) ના જુલાઈ-સપ્ટેમ્બર ક્વાર્ટર (Q2) ના નાણાકીય પરિણામો જાહેર થાય તે પહેલા શેરબજાર માટે સકારાત્મક સમાચાર સામે આવ્યા છે. દેશની જાણીતી બ્રોકરેજ ફર્મ નુવામા રિસર્ચે રિલિાયન્સની કમાણીમાં મોટા ઉછાળાનો અંદાજ વ્યક્ત કર્યો છે. નુવામાના રિપોર્ટ અનુસાર, ચાલુ નાણાકીય વર્ષના બીજા ક્વાર્ટરમાં રિલિાયન્સ ઇન્ડસ્ટ્રીઝનો કન્સોલિડેટેડ એબિટડા (EBITDA) વાર્ષિક ધોરણે 17% વધીને ₹53,700 કરોડ સુધી પહોંચી શકે છે. આ સિવાય કંપનીના ચોખ્ખા નફા (PAT) માં પણ 15% નો મોટો વધારો જોવા મળી શકે છે, જે વધીને ₹20,900 કરોડ થવાની ધારણા છે.
કંપનીની આ મજબૂત નાણાકીય કામગીરી પાછળ ઓઇલ-ટુ-કેમિકલ્સ (O2C) અને રિફાઇનિંગ બિઝનેસમાં થયેલો સુધારો મુખ્ય કારણ માનવામાં આવી રહ્યો છે. નુવામાના અંદાજ મુજબ, રિલિાયન્સના ઓઇલ-ટુ-કેમિકલ્સ સેગમેન્ટનો એબિટડા વાર્ષિક ધોરણે 38% ના તોતિંગ ઉછાળા સાથે ₹20,700 કરોડ સુધી પહોંચી શકે છે. એવિએશન ટર્બાઇન ફ્યુઅલ (ATF) અને ગેસઓઇલના મજબૂત ક્રેક માર્જિન તેમજ રિફાઇનરીના વધેલા આઉટપુટના કારણે કંપનીને રિફાઇનિંગ બિઝનેસમાંથી મોટો ફાયદો થવાની પૂરેપૂરી શક્યતા છે.
બીજી તરફ, ભવિષ્યની દ્રષ્ટિએ મુકેશ અંબાણીનો ન્યુ એનર્જી બિઝનેસ કંપની માટે સૌથી મોટો ગેમચેન્જર સાબિત થવા જઈ રહ્યો છે. અત્યારે પ્રારંભિક તબક્કામાં હોવા છતાં, નાણાકીય વર્ષ 2027 માં આ સેગમેન્ટનો એબિટડા ₹1,500 કરોડ રહેવાનો અંદાજ છે, જે વર્ષ 2030 સુધીમાં ઝડપથી વધીને ₹20,100 કરોડ સુધી પહોંચી શકે છે. કંપની સોલાર મેન્યુફેક્ચરિંગ, બેટરી, ઇલેક્ટ્રોલાઇઝર અને ગ્રીન હાઇડ્રોજન ક્ષેત્રે મોટું રોકાણ કરી રહી છે. હાલમાં 6 ગીગાવોટ મોડ્યુલ અને 2 ગીગાવોટ સેલ ક્ષમતા શરૂ થઈ ચૂકી છે, જ્યારે 10 ગીગાવોટના ઇન્ટિગ્રેટેડ સોલાર પ્રોજેક્ટ પર કામ ચાલી રહ્યું છે.
આ તમામ સાનુકૂળ સંકેતો અને ભવિષ્યના ગ્રોથ પ્લાનને ધ્યાનમાં રાખીને નુવામા રિસર્ચે રિલિાયન્સ ઇન્ડસ્ટ્રીઝના શેર માટે 'બાય' (Buy) રેટિંગ જાળવી રાખ્યું છે અને ₹1,766 નો ટાર્ગેટ પ્રાઇસ નક્કી કર્યો છે. બ્રોકરેજનું માનવું છે કે ટૂંકા ગાળામાં રિફાઇનિંગ બિઝનેસ કંપનીની કમાણી વધારશે, જ્યારે લાંબા ગાળે ન્યુ એનર્જી ક્ષેત્ર રિલિાયન્સ માટે કમાણીનો મુખ્ય અને કાયમી સ્ત્રોત બની રહેશે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
અરવલ્લીમાં ફરી બિશ્નોઈ ગેંગ-પોલીસ વચ્ચે ધડાધડ ફાયરિંગ, એકને પગમાં ગોળી વાગી, ત્રણ પોલીસકર્મી ઘાયલ
October 02, 2026 09:37 AM
આટકોટની બેન્ક ઓફ ઇન્ડિયાની KYCના નામે લેટર ફરતાં કેટલાક ખાતા ધારકોનાં ફોન હેક થઈ ગ્યા
October 02, 2026 09:18 AM
રાજકોટ-અમદાવાદ નેશનલ હાઈવે પર લક્ઝરી બસમાં ભીષણ આગ, મોટી દુર્ઘટના ટળી
October 02, 2026 09:05 AM
ICCએ ક્રિકેટના નિયમોમાં મોટા ફેરફારો કર્યા, ઓવરથ્રોથી લઈને રન આઉટ સુધીના રૂલ્સ બદલાયા
October 01, 2026 07:17 PM