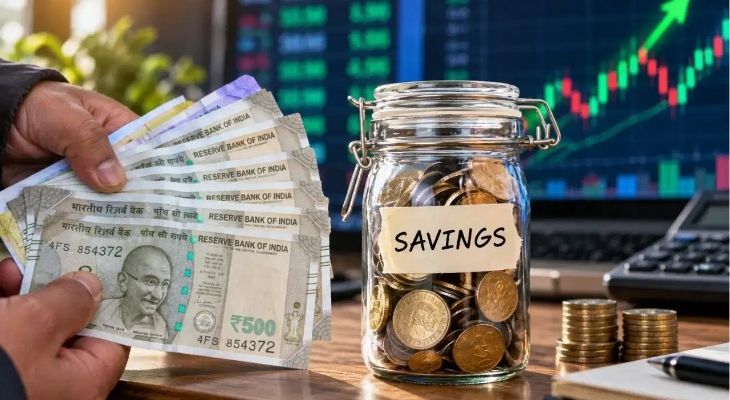
બચત ખાતા (Savings Account) માં નાણાં રાખવા પર બેંકો પોતાના ગ્રાહકોને વ્યાજ આપે છે. પરંતુ મોટાભાગના લોકો એ વાત પર ધ્યાન આપતા નથી કે તેમના ખાતામાં વ્યાજ ક્યારે અને કેવી રીતે જમા થઈ રહ્યું છે. સામાન્ય રીતે બેંકો દર ત્રણ મહિને (ત્રિમાસિક) વ્યાજ જમા કરતી હોય છે, પરંતુ હવે કેટલીક બેંકો દર મહિને ખાતામાં વ્યાજ ક્રેડિટ કરી રહી છે. નાણાકીય નિષ્ણાતોના મતે, દર મહિને મળતું વ્યાજ ચક્રવૃદ્ધિ વ્યાજ (કંપાઉન્ડિંગ) ના કારણે રોકાણકારો માટે વધુ ફાયદાકારક સાબિત થાય છે.
માસિક વ્યાજ ક્રેડિટનો સીધો અર્થ એ છે કે તમે એક મહિનામાં જે વ્યાજ કમાવ્યા છો, તે જ મહિને તમારા મૂળ ખાતામાં ઉમેરાઈ જાય છે. આનાથી બીજા જ મહિનાથી તે ઉમેરાયેલી રકમ પર પણ વ્યાજ મળવાનું શરૂ થઈ જાય છે. જ્યારે બેંક વ્યાજ દર સમાન હોય ત્યારે પણ ત્રિમાસિક ક્રેડિટની સરખામણીમાં માસિક ક્રેડિટમાં ગ્રાહકને થોડો વધારે ફાયદો થાય છે. જો બેંકમાં લાંબા સમય સુધી મોટી રકમ જમા રાખવામાં આવે તો આ નાનો તફાવત સમય જતાં એક મોટો લાભ બની જાય છે.
ઉદાહરણ તરીકે, જો બે મિત્રો પોતાના બચત ખાતામાં 300000 રૂપિયા રાખે છે અને બેંક 3 ટકા વાર્ષિક વ્યાજ આપે છે, તો 3 વર્ષ પછી માસિક ક્રેડિટવાળા ખાતામાં 328251 રૂપિયા થશે, જ્યારે ત્રિમાસિક ક્રેડિટવાળા ખાતામાં 328142 રૂપિયા થશે. એટલે કે માસિક ક્રેડિટમાં 109 રૂપિયા વધુ મળશે. જો વ્યાજ દર 4 ટકા હોય, તો 3 લાખ રૂપિયાનું બેલેન્સ 3 વર્ષ પછી માસિક કંપાઉન્ડિંગથી 338181 રૂપિયા થશે, જ્યારે ત્રિમાસિકમાં તે 338047 રૂપિયા થશે, જેનાથી 134 રૂપિયાનો સીધો ફાયદો થશે.
જોકે, વ્યાજ દરનો તફાવત આનાથી પણ મોટો અસર કરે છે. બંદન બેંક, આઈડીએફસી ફર્સ્ટ બેંક, આરબીએલ બેંક અને સ્મોલ ફાઇનાન્સ બેંકો જેવી કેટલીક સંસ્થાઓ માસિક ક્રેડિટ સાથે 7 ટકા સુધીનો ઊંચો વ્યાજ દર આપે છે. જો વ્યાજ દરમાં માત્ર 1 ટકાનો પણ તફાવત હોય, તો પ્રથમ વર્ષમાં જ આશરે 3000 રૂપિયાનો મોટો ફાયદો થઈ શકે છે. તેથી બચત ખાતું ખોલાવતી વખતે વ્યાજ દરની સાથે સાથે વ્યાજ ક્રેડિટ થવાની ફ્રીક્વન્સી તપાસવી અત્યંત જરૂરી છે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
રાજકોટમાં બ્યુટી પાર્લર સંચાલિકાની હત્યાનું રહસ્ય વધુ ઘેરાયું: ભેદ ઉકેલવો પોલીસ માટે પડકાર બન્યો
September 18, 2026 03:23 PM
કોર્પોરેટર પણ ન્હોતી ત્યારે કપાતમાં ગયેલી દુકાન સામે આવાસ મળ્યું'તું: રાજકોટના ડેપ્યુટી મેયરનો બચાવ
September 18, 2026 03:15 PMઆવતીકાલે રાધારાણીનો જન્મદિવસ : જામનગરમાં ઈસ્કોન મંદિર સહિત વિવિધ ધામોમાં ઉજવણી
September 18, 2026 03:08 PM
જામ્યુકોના કોન્ટ્રાકટરની બેદરકારીના કારણે શૌચાલયના ગંદા પાણી રોડ પર વહ્યા
September 18, 2026 03:02 PM
કલેક્ટર કચેરીમાં કાલે ફરિયાદ-સંકલન બાદ લેન્ડ ગ્રેબિંગ કમિટીની બેઠક
September 18, 2026 03:01 PM