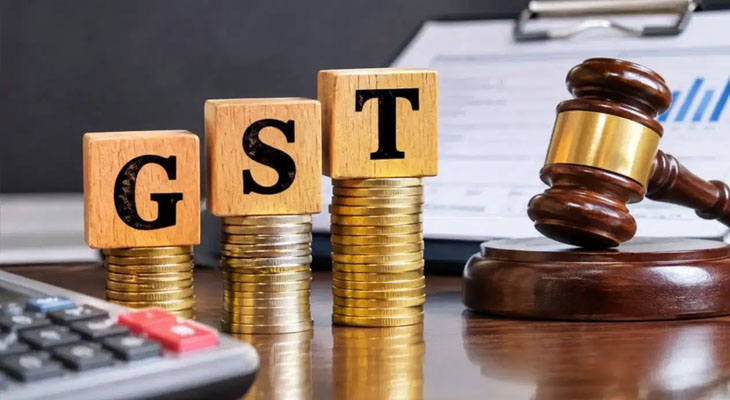
ગઈકાલે દિલ્હી હાઈકોર્ટે કોર્પોરેટ જગત સાથે સંકળાયેલા ટેક્સ વિવાદ પર એક મહત્વપૂર્ણ ચુકાદો આપ્યો હતો. કોર્ટે સ્પષ્ટ કર્યું કે હોલ્ડિંગ અથવા ગ્રુપ કંપની દ્વારા બેંક અથવા નાણાકીય સંસ્થાને તેની પેટાકંપનીને લોન માટે આપવામાં આવેલી કોર્પોરેટ ગેરંટી સેવા પુરવઠો માનવામાં આવે છે. આ ગેરંટી સેન્ટ્રલ ગુડ્સ એન્ડ સર્વિસીસ ટેક્સ એક્ટ (સીજીએસટી એક્ટ) 2017 હેઠળ ટેક્સ પાત્ર રહેશે. જો કોઈ વિચારણા લેવામાં ન આવે તો પણ તે ટેક્સ પાત્ર રહેશે. જો કે, નોંધપાત્ર રાહત આપતા, કોર્ટે સીજીએસટી નિયમ 28(2) હેઠળ વાર્ષિક એક ટકાના નિશ્ચિત લઘુત્તમ મૂલ્યાંકનની જોગવાઈને રદ કરી અને તેને મનસ્વી ગણાવી હતી.
સ્ટરલાઇટ પાવર ટ્રાન્સમિશન, જિંદાલ સ્ટેનલેસ, એસ્સાર પાવર, ગેઇલ (ઇન્ડિયા), એસ્સાર શિપિંગ, ફ્યુચર બ્રાન્ડ્સ, હીરો ફ્યુચર એનર્જી અને અન્ય ઘણી કંપનીઓએ આ મુદ્દા પર કોર્ટનો સંપર્ક કર્યો હતો. તેમનો પ્રશ્ન એ હતો કે શું પેરેન્ટ કંપની દ્વારા તેની પેટાકંપનીની નાણાકીય જવાબદારીઓ માટે નાણાકીય સંસ્થાને જારી કરાયેલ કોર્પોરેટ ગેરંટીને સીજીએસટી કાયદાની કલમ સાત અને નવ હેઠળ સેવા પુરવઠો ગણવામાં આવશે અને શું તે સીજીએસટી નિયમ 28(2) હેઠળ એક ટકાના દરે જીએસટીને આધીન હોઈ શકે છે.
ન્યાયાધીશ અનિલ ક્ષેત્રપાલ અને ન્યાયાધીશ ભરત પરાશરની બનેલી ડિવિઝન બેન્ચે આ કેસની સુનાવણી કરી હતી. બેન્ચે ઠેરવ્યું કે કોર્પોરેટ ગેરંટીને ટેક્સમાંથી મુક્તિ આપી શકાતી નથી. તેને અનુસૂચિ-3ની એન્ટ્રી છ હેઠળ કાર્યવાહી યોગ્ય દાવો ગણી શકાય નહીં, અને તેને 2017 કાયદાની કલમ 2(102) હેઠળ સુરક્ષા તરીકે વર્ગીકૃત કરી શકાતી નથી. કોર્ટે સમજાવ્યું કે હોલ્ડિંગ કંપની પાસેથી પેટાકંપનીને મળતો ટેકો ક્રેડિટ સપોર્ટનું એક સ્વરૂપ છે, દાવો નહીં. ગેરંટી પેટાકંપનીને ગેરંટી આપનાર સામે કોઈ અધિકાર આપતી નથી. તેનાથી વિપરીત, જો ગેરંટી આપનાર બેંકને ચુકવણી કરે છે, તો પેટાકંપની તેનો દેવાદાર બને છે, તેનો લેણદાર નહીં. કોર્ટના મતે, પેટાકંપનીના ડિફોલ્ટનું જોખમ સહન કરવું એ વાસ્તવિક સેવા છે. આ પેટાકંપનીને ગેરંટી આપનારની ક્રેડિટપાત્રતાનો લાભ મેળવવાની મંજૂરી આપે છે. તેથી, કલમ 2(93)(સી) હેઠળ, પેટાકંપની કંપનીને આ સેવાનો પ્રાપ્તકર્તા ગણવામાં આવશે.
હાઈકોર્ટે જણાવ્યું હતું કે નિયમ 28(2), જે સંબંધિત કંપનીઓ વચ્ચે કોર્પોરેટ ગેરંટીના મૂલ્યાંકનને નિયંત્રિત કરે છે, તે બંધારણના કલમ 246એ અથવા 265ની વિરુદ્ધ નથી. જો કે, જ્યાં નિયમ વાર્ષિક એક ટકાની નિશ્ચિત લઘુત્તમ મર્યાદા સ્થાપિત કરે છે, જેને બદલી શકાતી નથી, તે મનસ્વી બની જાય છે. આ બંધારણના કલમ 14નું ઉલ્લંઘન કરે છે. તેથી, કોર્ટે આ નિશ્ચિત મર્યાદાને રદ કરી. હવે, જો સપ્લાયર નક્કર પુરાવાના આધારે નીચું ખુલ્લું બજાર મૂલ્ય સાબિત કરે છે, તો તે નીચું મૂલ્ય એક ટકાને બદલે ધ્યાનમાં લેવામાં આવશે. જો કે, ફી ન સ્વીકારવી અથવા કંપનીઓ વચ્ચે સંમત થયેલી રકમ પોતે જ પુરાવા તરીકે ગણવામાં આવશે નહીં. કોર્ટે નિયમ 28(2)ની જોગવાઈની માન્યતાને સમર્થન આપ્યું. વધુમાં, તેણે તેના ચુકાદાની વિરુદ્ધ જારી કરાયેલી તમામ શો-કોઝ નોટિસ અને આદેશોને રદ કર્યા.
હાઈકોર્ટે ટેક્સ ગણતરી પ્રક્રિયા પણ સ્પષ્ટ કરી હતી. કોર્ટે જણાવ્યું હતું કે સમગ્ર ગેરંટી સમયગાળા માટે પુરવઠા સમયે કરની ગણતરી કરવામાં આવશે. જો કે, કર વિભાગ ઇચ્છે તો વાર્ષિક હપ્તામાં કર વસૂલવાની મંજૂરી આપી શકે છે. કોર્ટે તારીખોના આધારે ત્રણ મહત્વપૂર્ણ મુદ્દાઓ સ્પષ્ટ કર્યા છે. જેમાં પહેલી જુલાઈ, ૨૦૧૭ પહેલા જારી કરાયેલી ગેરંટીઓ કરપાત્ર રહેશે નહીં, સિવાય કે તે તારીખ પછી તેનું નવીકરણ, વિસ્તરણ અથવા નવીકરણ કરવામાં આવે.
પહેલી જુલાઈ, ૨૦૧૭ અને પચ્ચીસમી ઓક્ટોબર, ૨૦૨૩ વચ્ચે આપવામાં આવેલી ગેરંટી કરપાત્ર છે, પરંતુ તેનું મૂલ્યાંકન તે સમયના લાગુ નિયમો હેઠળ કરવામાં આવશે. નિયમ ૨૮(૨) અથવા ૧% સ્કેલ લાગુ પડશે નહીં. નિયમ 28(2) ફક્ત 26 ઓક્ટોબર, 2023ના રોજ અથવા તે પછી આપવામાં આવેલી, નવીકરણ કરાયેલી અથવા લંબાવવામાં આવેલી ગેરંટીઓ પર જ લાગુ પડશે.
કોર્ટે સંબંધિત અધિકારીઓને કંપનીઓને સુનાવણીની સંપૂર્ણ તક આપવા અને મંગળવારના નિર્ણયના આધારે તેમની કર જવાબદારી નવેસરથી નક્કી કરવાનો નિર્દેશ પણ આપ્યો હતો.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
રાજકોટ CP બ્રજેશ કુમાર ઝાનો સપાટો: વધુ 15 પોલીસકર્મીની આંતરિક બદલી, જુઓ લિસ્ટ
November 18, 2026 06:49 PM
રાજકોટમા વાહનની LED લાઈટથી યુવક અંજાયો, બાઈક થાંભલા સાથે ભટકાતા મોત
November 18, 2026 06:11 PM