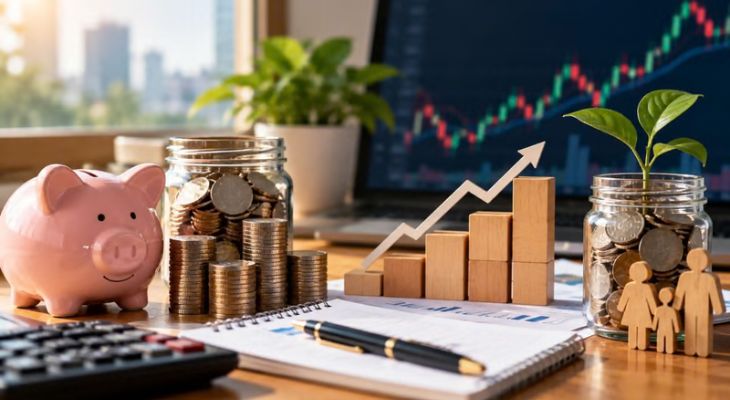
નાણાકીય સુરક્ષા અને રોકાણની વાત આવે ત્યારે મોટાભાગના લોકો ફિક્સ્ડ ડિપોઝિટ (FD) એટલે કે સાવધ થાપણને સૌથી સલામત વિકલ્પ માને છે. શેરબજારના ઉતાર-ચઢાવની સીધી અસર એફડી પર થતી નથી અને તેમાં નિશ્ચિત વ્યાજ મળતું હોવાથી લોકો પોતાની બચતનો મોટો હિસ્સો તેમાં રોકે છે. પરંતુ, માત્ર એફડી કરાવી લેવાથી વધુ કમાણીની ગેરંટી મળતી નથી. રોકાણનો સાચો સમય, વ્યાજ મેળવવાની પદ્ધતિ અને ટેક્સના નિયમો સમજવા અત્યંત જરૂરી છે. ઘણીવાર નાની-નાની બેદરકારીના કારણે વ્યાજની કમાણીમાં મોટો ઘટાડો થઈ જાય છે.
અનેક લોકો પોતાની સુવિધા ખાતર જૂની બેંકમાં જ એફડી કરાવી લેતા હોય છે અને અન્ય બેંકો દ્વારા આપવામાં આવતા વ્યાજ દરની તુલના કરતા નથી. આ આદતના કારણે આખી કમાણી પ્રભાવિત થઈ શકે છે. ઉદાહરણ તરીકે, જો તમે 5 લાખ રૂપિયાની એફડી 3 વર્ષ માટે કરાવવા માંગતા હોવ અને એક બેંક 6.5 ટકા જ્યારે બીજી બેંક 7.5 ટકા વ્યાજ આપતી હોય, તો વાર્ષિક ચક્રવૃદ્ધિ વ્યાજ મુજબ 3 વર્ષ બાદ પહેલી એફડી અંદાજે 6.04 લાખ રૂપિયા થશે, જ્યારે બીજી એફડી વધીને અંદાજે 6.22 લાખ રૂપિયા થઈ જશે. એટલે કે માત્ર 1 ટકાના તફાવતથી તમને સીધું મોટું નુકસાન થઈ શકે છે. એફડી રિન્યુ કરાવતી વખતે પણ લોકો આ જ ભૂલ કરે છે.
આ ઉપરાંત, આખી રકમ એક જ જગ્યાએ રોકવાનું જોખમ પણ મોટું હોય છે. ધારો કે તમારી પાસે 10 લાખ રૂપિયા છે અને તમે આ પૂરી રકમ 5 વર્ષ માટે એક જ એફડીમાં જમા કરાવી દીધી. પરંતુ 2 વર્ષ પછી તમને અચાનક 3 લાખ રૂપિયાની જરૂરિયાત ઊભી થઈ, તો તમારે એફડી વચ્ચેથી જ તોડવી પડશે. સમય પહેલાં નાણાં ઉપાડવા પર બેંક દંડ (પેનલ્ટી) વસૂલે છે, જેનાથી વ્યાજ ઘટી જાય છે. આ નુકસાનથી બચવા માટે ‘FD Laddering’ નો ઉપયોગ કરવો શ્રેષ્ઠ છે, જેમાં મોટી રકમને અલગ-અલગ મુદતની નાની એફડીમાં વહેંચી શકાય છે.
એફડીમાં વ્યાજ મેળવવાની પદ્ધતિ અને ટેક્સના નિયમોની સમજ હોવી પણ જરૂરી છે. ક્યુમુલેટિવ એફડીમાં વ્યાજ પર વ્યાજ મળે છે, જે લાંબા ગાળે ફાયદાકારક છે. આ સાથે જ, એફડી પર મળતું વ્યાજ તમારી કુલ વાર્ષિક આવકમાં ઉમેરાય છે અને તમારા ટેક્સ સ્લેબ મુજબ વેરો લાગે છે. બેંક દ્વારા કપાતા TDS બાદ પણ વાસ્તવિક રિટર્નનો હિસાબ લગાવવો જરૂરી છે. વધુમાં, બેંકમાં જમા રકમ પર DICGC તરફથી પ્રતિ બેંક મહત્તમ 5 લાખ રૂપિયા સુધીનું જ વીમા કવર મળે છે. યોગ્ય આયોજન અને સાચી સમજ સાથે જ એફડી તમારી બચતને સુરક્ષિત રાખીને ઉત્તમ વ્યાજ અપાવી શકે છે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
FD કરાવતી વખતે થતી આ નાની ભૂલો ઘટાડી શકે છે તમારો નફો: નાણાં રોકતાં પહેલાં સમજી લો આખું ગણિત
November 16, 2026 11:15 PM
જથ્થાબંધ મોંઘવારીએ રેકોર્ડ તોડ્યો, ૧૨.૨૯ ટકા પર પહોંચી, પેટ્રોલ-ડીઝલે મચાવ્યો હાહાકાર
November 16, 2026 07:16 PM
નર્મદા ડેમનો 30 વર્ષ જૂનો નાણાકીય વિવાદ ઉકેલાયો: જાણો ગુજરાત સહિત ચાર રાજ્યો વચ્ચે શું સમજૂતી થઈ
November 16, 2026 06:53 PM