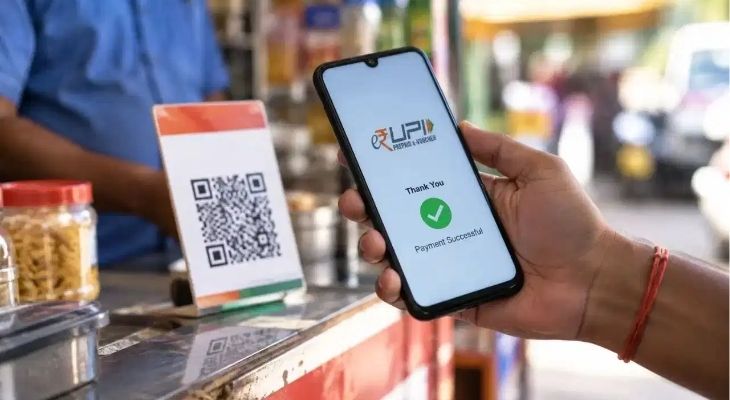
યુપીઆઈ (UPI) થી ડિજિટલ પેમેન્ટ કરનારા દેશના કરોડો નાગરિકો માટે 15 ઓક્ટોબર 2026 થી નિયમોમાં મોટો બદલાવ થવા જઈ રહ્યો છે. નવા પ્રસ્તાવિત એમડીઆર (MDR) સિસ્ટમ હેઠળ કેટલાક પર્સન-ટુ-મર્ચન્ટ (P2M) યુપીઆઈ ટ્રાન્ઝેક્શન પર 0.4% મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) લાગુ કરવામાં આવશે. ₹75,000 થી વધુના ટ્રાન્ઝેક્શન પર એમડીઆરની મહત્તમ મર્યાદા પ્રતિ ટ્રાન્ઝેક્શન ₹300 નક્કી કરવામાં આવી છે. જોકે, ₹2,000 સુધીના P2M પેમેન્ટ અને પર્સન-ટુ-પર્સન (P2P) ટ્રાન્ઝેક્શનને આ એમડીઆરના દાયરામાંથી સંપૂર્ણપણે બહાર રાખવામાં આવ્યા છે.
હવે મોટો સવાલ એ ઊભો થાય છે કે જો કોઈ ગ્રાહક વેપારીને ₹6,000 નું એકસાથે ચૂકવણું કરવાને બદલે ₹2,000-₹2,000 ની 3 અલગ-અલગ હપ્તામાં ચૂકવણી કરે તો શું એમડીઆર થી બચી શકાય? જો ગ્રાહક એકસાથે ₹6,000 નું ચુકવણું કરે તો 0.4% ના દરે વેપારી પર ₹24 નો એમડીઆર ચાર્જ લાગે છે. પરંતુ નવા માળખા અનુસાર, એમડીઆરની ગણતરી દરેક વ્યક્તિગત યુપીઆઈ ટ્રાન્ઝેક્શનના મૂલ્યના આધારે થશે. તેથી ₹2,000 ના 3 અલગ-અલગ પેમેન્ટ કરવાથી દરેક ટ્રાન્ઝેક્શન ₹2,000 ની મર્યાદામાં રહેશે અને તેના પર કોઈ એમડીઆર લાગશે નહીં.
નાણાકીય અહેવાલો મુજબ, ગ્રાહક દ્વારા મોટા બિલને નાના યુપીઆઈ ટ્રાન્ઝેક્શનમાં વહેંચવા પર હાલમાં કોઈ કાનૂની રોક નથી. પરંતુ, વેપારી પોતાની હિસાબી સુવિધા અને સેટલમેન્ટ મુજબ એક જ ટ્રાન્ઝેક્શનમાં પેમેન્ટ લેવાનો આગ્રહ રાખી શકે છે. આ ઉપરાંત, ટૂંકા સમયમાં એક જ વેપારીને વારંવાર એકસરખી રકમ ટ્રાન્સફર કરવાથી બેંકની સિક્યુરિટી સિસ્ટમ તેને શંકાસ્પદ ગણીને યુપીઆઈ સેવા અસ્થાયી રૂપે બ્લોક પણ કરી શકે છે.
સૌથી મહત્વની બાબત એ છે કે એમડીઆર એ ગ્રાહક પાસેથી વસૂલવામાં આવતો ચાર્જ નથી, પરંતુ વેપારી દ્વારા ચૂકવવામાં આવતો સર્વિસ કોસ્ટ છે. સરકાર અને એનપીસીઆઈ (NPCI) ના નિયમો મુજબ વેપારી આ ચાર્જ ગ્રાહક પર લાદી શકતો નથી. જો કોઈ વેપારી ગ્રાહક પાસે યુપીઆઈ પેમેન્ટ પર વધારાના પૈસા માગે, તો ગ્રાહક તેની સામે સત્તાવાર ફરિયાદ નોંધાવી શકે છે. ભવિષ્યમાં એનપીસીઆઈ આવા પેમેન્ટ સ્પ્લિટિંગને રોકવા માટે નવા નિયમો પણ જારી કરી શકે છે.
લાઈક અને ફોલો કરો અમારું ફેસબુક પેજ FACEBOOK - AAJKAALDAILY
ફોલો કરો અમારું ઇન્સ્ટાગ્રામ INSTAGRAM - AAJKAALDAILY
સબસ્ક્રાઈબ કરો અમારી યૂ ટ્યૂબ ચેનલ YOUTUBE - AAJKAALDAILY
મહત્વના સમાચારો આપના મોબાઇલમા મેળવવા માટે જોડાઓ અમારા વોટ્સએપ ગ્રૂપમાં 99251 12230
View News On Application
ટ્રમ્પે ઓટોપેન દ્રારા ઉડાવી બાઇડેનની મજાક: જિનપિંગ ખડખડાટ હસી પડયા
September 26, 2026 02:34 PM
લકઝરીયસ હોમ રેસમાં મુંબઈનો હાઈ જમ્પ, વિશ્વના ટોપ ૧૦ શહેરોમાં સ્થાન
September 26, 2026 02:32 PM
ઓફર આપ્યા બાદ આઈઆઈટીના છાત્રોને નોકરી ન આપનારી ૨૨ કંપની પર પ્રતિબંધ
September 26, 2026 02:28 PM
યુએસ ટેરિફથી બચવા ભારત બીજેથી તેલ ખરીદે તો ૩૫,૦૦૦ કરોડનું નુકસાન
September 26, 2026 02:26 PM
રશિયા–યુક્રેન યુદ્ધે આર્સેલર મિત્તલ કંપનીનો ભોગ લઈ લીધો,ઉત્પાદન બંધ કરવું પડું
September 26, 2026 02:24 PM